Berufsunfähigkeit: Der Schutz, an den die meisten zu spät denken
Veröffentlicht am 31. August 2026 von Lyes Ouili
Dein wertvollster Besitz ist nicht dein Auto und nicht deine Wohnung. Es ist deine Fähigkeit, jeden Monat Geld zu verdienen. Genau die versichern die wenigsten.
Was der Staat leistet – und was nicht
Wer nach 1961 geboren ist, hat keinen Anspruch mehr auf eine Berufsunfähigkeitsrente vom Staat. Es gibt nur noch die Erwerbsminderungsrente – und die bekommst du erst, wenn du irgendeine Tätigkeit keine drei bis sechs Stunden täglich mehr ausüben kannst. Nicht deinen erlernten Beruf: irgendeine.
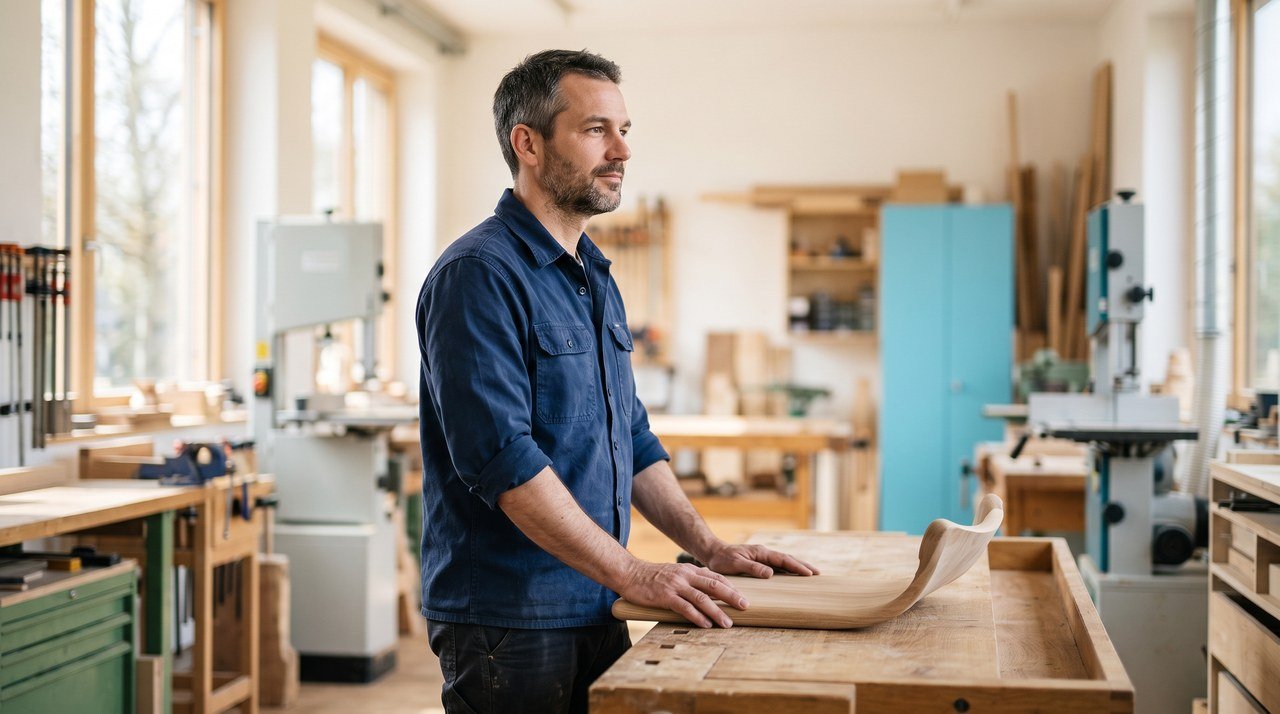
Der Handwerker, der nach einem Bandscheibenvorfall nicht mehr auf die Baustelle kann, aber theoretisch im Sitzen telefonieren könnte, geht dabei häufig leer aus.
Die häufigsten Ursachen überraschen
Die meisten denken an einen Unfall. Tatsächlich sind es überwiegend psychische Erkrankungen, Erkrankungen des Skeletts und des Bewegungsapparats sowie Krebs, die Menschen aus dem Beruf werfen. Das trifft den Bürojob genauso wie den Handwerksbetrieb.
Warum früh entscheidend ist
Der Beitrag richtet sich nach deinem Alter, deinem Beruf und deinem Gesundheitszustand bei Abschluss. Zwei Dinge folgen daraus:
- Je jünger du abschließt, desto günstiger bleibt der Beitrag – dauerhaft.
- Je gesünder du bist, desto eher bekommst du überhaupt einen Vertrag ohne Ausschlüsse oder Zuschläge.
Wer erst mit Mitte vierzig und einer Diagnose in der Akte anfragt, bekommt oft kein Angebot mehr. Das ist der eigentliche Grund, warum ich beim Thema BU auf Tempo dränge – nicht der Abschluss, sondern das Zeitfenster.
Worauf du im Vertrag achten solltest
- Verzicht auf abstrakte Verweisung: Der Versicherer darf dich nicht auf einen anderen Beruf verweisen, den du theoretisch noch ausüben könntest.
- Nachversicherungsgarantie: Du kannst deine Rente später ohne neue Gesundheitsprüfung erhöhen – bei Heirat, Geburt eines Kindes, Gehaltssprung.
- Ausreichende Höhe: Als Orientierung gelten rund 60 bis 80 Prozent deines Nettoeinkommens. Eine Rente, von der du nicht leben kannst, hilft dir im Ernstfall nicht.
- Laufzeit bis zum Rentenbeginn, nicht bis 60 – genau die letzten Jahre sind statistisch die kritischsten.
Dieser Beitrag ersetzt keine individuelle Beratung. Was für dich sinnvoll ist, hängt von deiner persönlichen Situation ab – melde dich gerne, dann schauen wir gemeinsam drauf.
Lass uns drüber sprechen
Ich bin Lyes Ouili, Leiter des Service-Centers der Barmenia in Karlsruhe. Wenn du wissen willst, wie das konkret für deine Situation aussieht: Melde dich einfach, das erste Gespräch kostet dich nichts.
Für dich privat: Vorsorge & Absicherung für Singles und Familien
Für deinen Betrieb: Absicherung für Einzelunternehmer und Betriebe